Um projeto em análise na Câmara dos Deputados prevê a criação de um incentivo fiscal para empresas que comprarem materiais recicláveis diretamente de catadores. A proposta trata da forma como essa operação pode ser reconhecida no âmbito tributário e aproxima a atividade dos catadores da cadeia formal de fornecimento.
O texto concentra a medida na etapa de compra dos materiais. Em vez de alcançar apenas as fases posteriores da reciclagem, a iniciativa considera a relação comercial estabelecida entre as empresas e os trabalhadores responsáveis pela coleta dos resíduos.
Compra direta entra no debate tributário
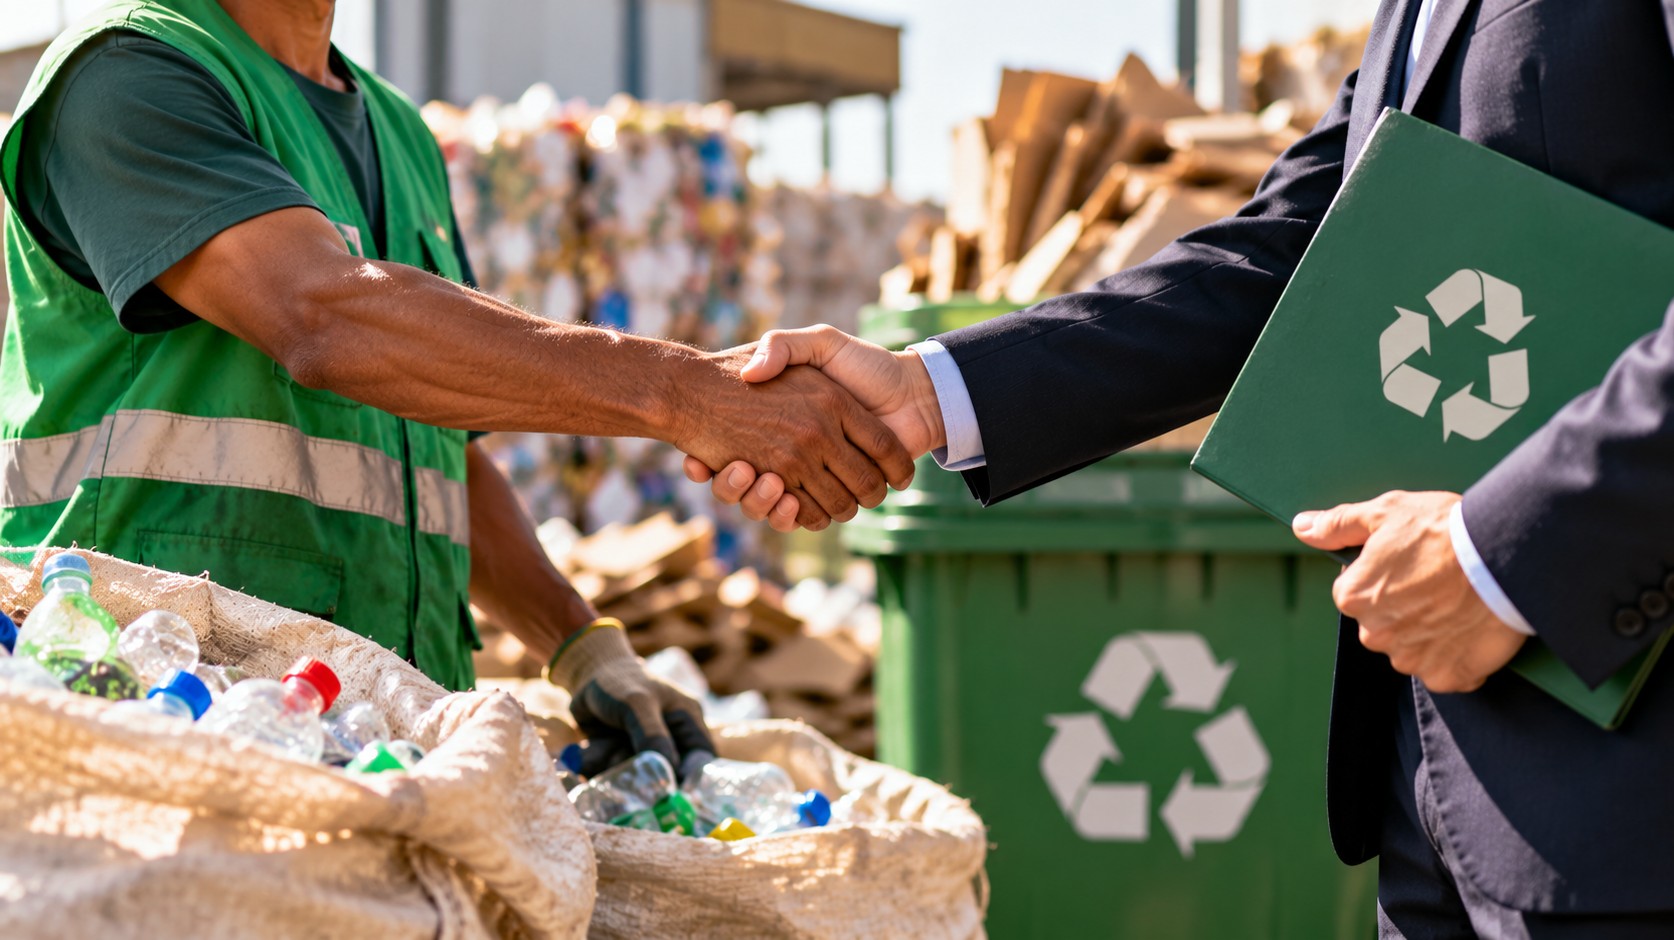
A proposta parte da possibilidade de que a aquisição de recicláveis feita diretamente de catadores seja considerada para fins de incentivo fiscal. O benefício, portanto, seria destinado às empresas compradoras, enquanto os catadores permaneceriam na origem da operação comercial.
O desenho coloca a procedência dos materiais como elemento central. Para a empresa, a compra estaria vinculada a produtos coletados por catadores. Para esses trabalhadores, a medida alcançaria o momento em que o material deixa a etapa de coleta e passa a integrar uma relação de fornecimento com o setor empresarial.
O projeto não trata apenas da destinação final dos resíduos. A proposta também aborda o caminho percorrido pelos materiais recicláveis até chegar às empresas, com atenção à participação dos catadores nesse processo.
Relação entre catadores e empresas
Os catadores aparecem no texto como parte da cadeia de comercialização dos recicláveis. A compra direta é o ponto que conecta o trabalho de coleta à atividade empresarial e que pode permitir o acesso ao tratamento tributário previsto na proposta.
Com isso, o projeto leva para o campo fiscal uma operação realizada entre dois elos da cadeia: de um lado, os catadores, responsáveis pela coleta e pela disponibilização dos materiais; de outro, as empresas, que compram os recicláveis.
A medida em análise também pode alterar a forma como essa relação é reconhecida pelas empresas. A compra dos materiais deixaria de ser observada somente como uma operação comercial e passaria a ser vinculada, conforme o projeto, a uma hipótese de incentivo fiscal.
Incentivo seria voltado às empresas
Embora a proposta tenha como referência o trabalho dos catadores, o benefício previsto é direcionado às empresas que realizarem as compras. O texto relaciona o incentivo à decisão empresarial de adquirir os recicláveis diretamente desses trabalhadores.
Essa distinção é importante para compreender o alcance da medida. O projeto não estabelece, no material divulgado, um benefício fiscal diretamente destinado aos catadores. A previsão está associada à empresa que compra os materiais e à origem desses produtos.
O mecanismo proposto, portanto, reconhece a participação dos catadores por meio da operação realizada com as empresas. A compra é o fato que pode abrir caminho para o tratamento tributário previsto no texto.
Origem dos materiais é elemento da proposta
A origem dos recicláveis é um dos pontos que orientam a iniciativa. O projeto considera a situação em que os materiais adquiridos pelas empresas foram coletados por catadores, estabelecendo relação entre essa procedência e o incentivo fiscal em análise.
Esse recorte diferencia a proposta de uma medida voltada genericamente à aquisição de materiais recicláveis. O foco está na compra feita na origem, diretamente dos trabalhadores que atuam na coleta, e na possibilidade de reconhecimento dessa operação dentro da política tributária.
Na estrutura apresentada, a etapa de coleta não fica separada da etapa empresarial. A proposta tenta aproximar os dois momentos ao considerar que a compra realizada pela empresa pode estar associada ao trabalho desenvolvido pelos catadores.
Proposta ainda está em análise
O incentivo fiscal mencionado no projeto está previsto em uma proposta que tramita na Câmara dos Deputados. A medida, portanto, ainda depende da análise legislativa e não representa uma regra já em vigor.
Enquanto estiver em discussão, o texto poderá ser examinado dentro do processo legislativo da Casa. A possibilidade de benefício para empresas que compram recicláveis de catadores permanece vinculada ao conteúdo da proposta e à sua eventual aprovação.
Até que haja uma decisão sobre o projeto, empresas e catadores não passam a contar automaticamente com o tratamento tributário previsto. A iniciativa estabelece uma hipótese em análise, relacionada à compra direta dos materiais e à origem dos recicláveis.
O que o projeto coloca em discussão
O principal ponto da proposta é o reconhecimento, no campo tributário, da operação feita entre empresas e catadores. A iniciativa leva para o debate legislativo uma etapa anterior ao processamento dos materiais: o momento em que os recicláveis coletados são vendidos diretamente para uma empresa.
Com esse enfoque, o projeto associa a política de incentivo fiscal à cadeia de fornecimento dos recicláveis. A compra empresarial passa a ser tratada como o ponto em que o trabalho dos catadores pode ser considerado para a concessão do benefício previsto.
A discussão reúne, assim, três elementos: a atividade de coleta, a venda direta dos materiais e a possibilidade de incentivo para quem realiza a compra. O texto em análise estabelece essa conexão sem transformar a proposta em uma regra vigente.
A iniciativa foi divulgada pela Agência Câmara de Notícias.