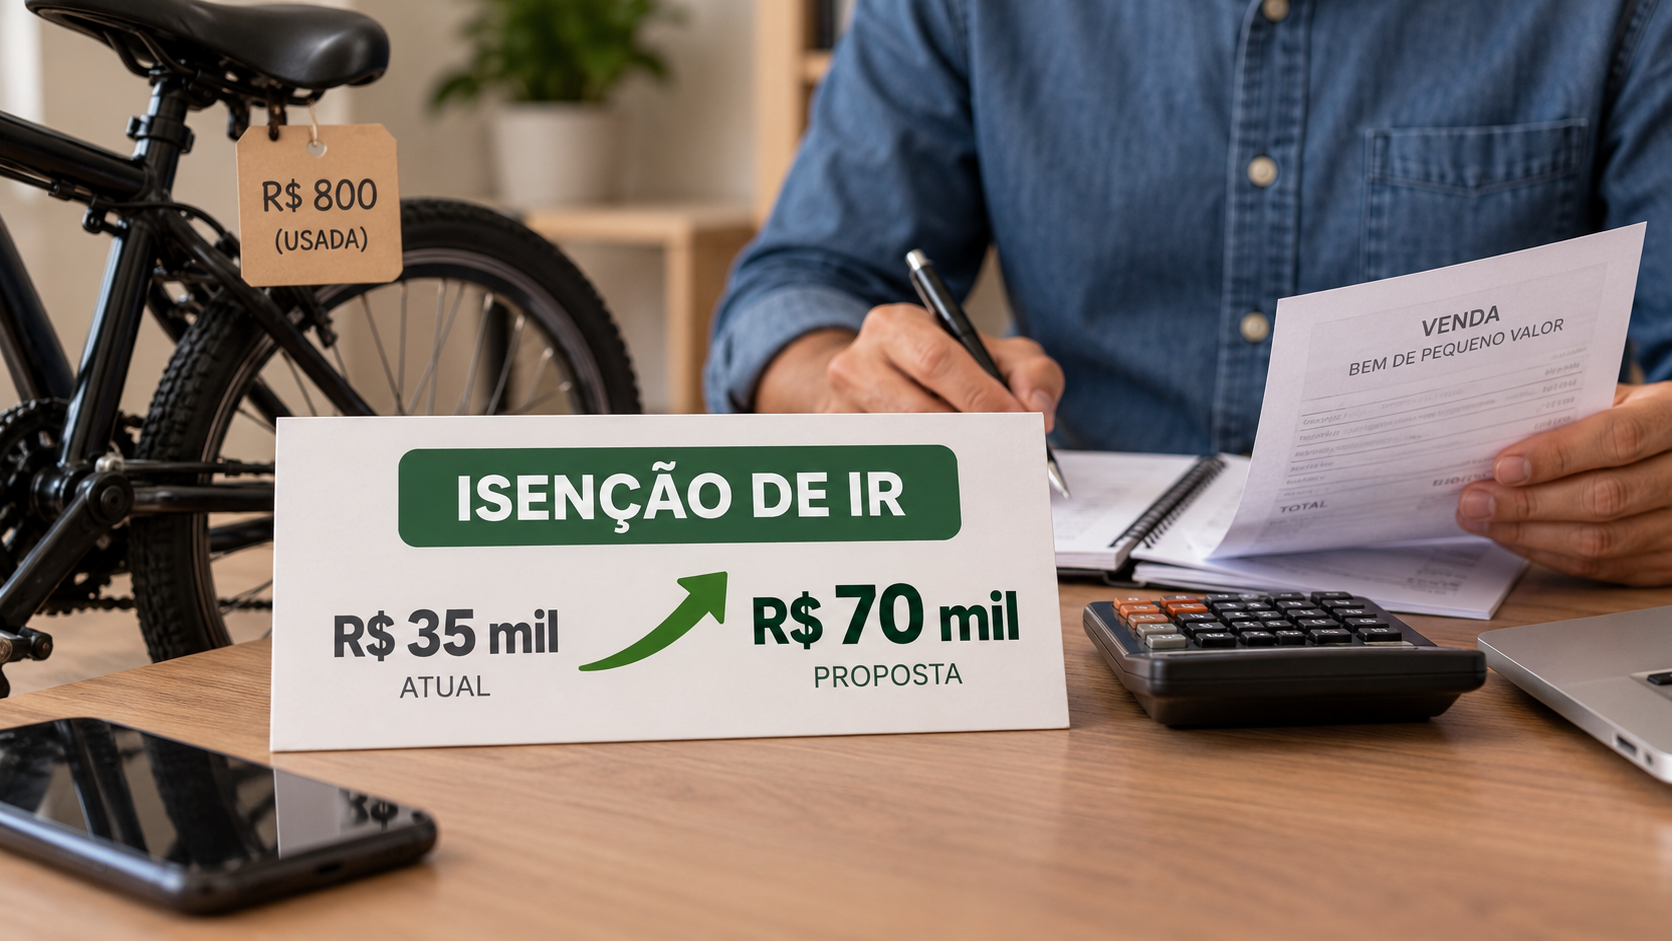
Um projeto em análise na Câmara dos Deputados pode alterar o alcance da isenção do Imposto de Renda aplicada à venda de bens de pequeno valor. A proposta prevê que operações de até R$ 70 mil possam ser enquadradas na regra, diante do limite atual de R$ 35 mil.
A mudança, se aprovada, afetará a referência usada para identificar as vendas sujeitas à apuração de ganho de capital. Enquanto o texto estiver em tramitação, porém, permanece valendo o limite de R$ 35 mil previsto na legislação atual.
O que está em discussão
A proposta busca atualizar o valor utilizado como parâmetro para a isenção nas vendas de bens e direitos de pequeno valor. O limite de R$ 35 mil foi estabelecido em um contexto econômico diferente do atual e, segundo a justificativa do projeto, deixou de refletir a realidade de muitas negociações feitas pelos contribuintes.
Com a alteração, a faixa de operações alcançada pela dispensa poderia chegar a R$ 70 mil. O objetivo do texto é ampliar o valor de referência sem modificar a lógica geral da tributação sobre ganhos obtidos na venda de patrimônio.
Na prática, a discussão não trata de uma autorização geral para deixar de informar qualquer venda à Receita Federal. O ponto central é a definição do valor máximo que permite aplicar a isenção prevista para bens de pequeno valor, conforme as condições estabelecidas na legislação do Imposto de Renda.
Como funciona a regra atualmente
Hoje, a legislação considera isentas determinadas operações de venda de bens ou direitos quando o valor da negociação não ultrapassa R$ 35 mil. O limite funciona como uma das referências para o tratamento tributário do ganho obtido com a operação.
Quando uma pessoa vende um bem por valor superior ao custo de aquisição, pode haver ganho de capital. Esse ganho corresponde, em linhas gerais, à diferença positiva entre o valor pelo qual o bem foi comprado e o preço pelo qual foi vendido. A legislação prevê situações específicas de isenção e regras próprias para a apuração e o recolhimento do imposto.
O projeto em análise pretende modificar justamente o valor de corte associado às vendas de pequeno valor. A proposta não produz efeitos imediatos porque ainda precisa seguir o processo legislativo e ser aprovada antes de eventual entrada em vigor.
O que poderia mudar para o contribuinte
Se o texto for aprovado nos termos propostos, uma venda que atualmente ultrapassa o limite de isenção poderá passar a ser enquadrada na faixa de pequeno valor, desde que não exceda R$ 70 mil e atenda aos demais requisitos da regra.
Isso reduziria o número de operações de menor valor submetidas à apuração do ganho de capital. O efeito, contudo, dependerá da redação final aprovada, da regulamentação aplicável e da forma como a nova regra for incorporada aos procedimentos do Imposto de Renda.
O projeto não elimina a necessidade de o contribuinte manter documentos que comprovem a compra e a venda do bem. Notas fiscais, contratos, comprovantes de pagamento e outros registros podem ser relevantes para demonstrar os valores envolvidos na operação e a origem das informações declaradas.
Também não se deve confundir o limite discutido com uma autorização para dividir uma negociação em várias operações menores. A análise tributária deve considerar os dados efetivos da venda e as regras aplicáveis ao tipo de bem ou direito negociado.
Proposta ainda depende de tramitação
A apresentação do projeto não altera, por si só, a legislação vigente. Para que o novo limite passe a valer, o texto precisa avançar na Câmara e cumprir as etapas previstas no processo legislativo. Dependendo do conteúdo aprovado e das regras constitucionais aplicáveis, também poderá haver outras fases antes da vigência da mudança.
Até que isso ocorra, o contribuinte deve considerar a referência atual de R$ 35 mil ao avaliar uma venda de bem ou direito. A eventual aprovação de um limite maior não retroage automaticamente para operações realizadas sob a legislação anterior.
O andamento da proposta e a redação que eventualmente for aprovada serão determinantes para esclarecer o alcance da medida, os tipos de bens abrangidos e a forma de aplicação do novo valor. Por isso, a regra em vigor continua sendo o parâmetro para as declarações e demais obrigações tributárias atuais.
Por que o valor do limite é relevante
O limite de isenção tem impacto direto em operações ocasionais feitas por pessoas físicas. A venda de um veículo, equipamento, objeto de coleção, móvel ou outro bem pode gerar diferença entre o valor de aquisição e o preço de venda. Dependendo do valor da operação e das condições previstas na legislação, essa diferença pode ser submetida à tributação como ganho de capital.
Ao elevar o teto de R$ 35 mil para R$ 70 mil, a proposta amplia o espaço em que determinadas vendas de menor valor poderiam ser tratadas com isenção. O alcance efetivo, no entanto, estará condicionado ao texto final e às demais regras aplicáveis ao Imposto de Renda.
A medida também pode alterar a forma como contribuintes avaliam a necessidade de apurar ganhos em operações ocasionais. Ainda assim, a existência de uma proposta em tramitação não substitui a consulta à legislação vigente nem dispensa o acompanhamento das orientações oficiais da Receita Federal.
Regra atual deve ser observada
Enquanto a Câmara não concluir a análise, continua em vigor o limite de R$ 35 mil para a isenção relacionada à venda de bens de pequeno valor. O contribuinte que realizar uma operação deve verificar o valor efetivo da transação, o custo de aquisição, a existência de ganho e as regras específicas aplicáveis ao caso.
A possível elevação para R$ 70 mil representa uma mudança no parâmetro legal, mas não autoriza a aplicação antecipada do novo valor. Eventuais alterações só poderão ser utilizadas depois da conclusão do processo legislativo e do início da vigência da norma correspondente.
As informações sobre a tramitação e o conteúdo da proposta foram divulgadas pela Agência Câmara de Notícias.